
Қазақта қаржылық сауаттылық туралы білім жоқ деп айтатын таптаурынға қосыласыз ба? «Мақта қыз бен мысық» ертегісі баланы мына әлемде тегін ешнәрсенің жоқтығынан бұрын, тапқанын алмағы үшін беріп үйренуге үйретпей ме? Алым-салық — өмір заңы. Бергеніңе сай аласың. Ал негізінде, ертегі балаларға арналған шығарма ғана емес, ересектердің жүйкесін жұқартқан өмір шындығынан қорғауға арналған құрал ма дерсің?!
Ерте, ерте, ертеде,
Қазақстан деген өлкеде.
Сараптама бізден, ішкі сүзгі сізден.
ЖАЛАҚЫ БАР, АҚША ЖОҚ?
2026 жыл. Ұлттық статистика бюросықазақстандық азаматтардың (әртүрлі маман иелерінің) сәуір айындағы орташа табысы туралы ақпарат жариялады. Зерттеу нәтижесі бойынша отандық еңбек нарығына қара нардай үлес қосып жүрген жандардың 58,4 пайызы айына 300 мыңнан асатын жалақы алады. Заманауи реалистік ертегіге қош келдіңіз! Санаңызға салмақ салмау үшін ерекше бір тәсілмен сөз өрмекпін. Артық ештеңе жоқ, тек шым-шым сарказм мен тың-тың дерек қана.
Біреудің қалтасына қол салу мәдениетсіздік дегенді жиі естиміз. Бірақ қазақта «Қалта қарар» деген салт бар. Балдызы есік ашып келген жездесінің қалтасын түгел қарап, табылғанның барлығын өзіне алып қалады. Сол ерке балдыздай қинала, қымтырыла күллі қазақстандықтың қалтасына қол салмақпыз. Табыс қандай, шығын қандай, осы екеуінің арасындағы шырғалаң қандай?
Ұлттық статистика бюросының есебіне сүйеніп, сөз бастасақ: қазақ айтқан «Арба да емес, өгіз де емес» дегендей, сол екеуін айдайтын, нақтырақ айтсақ, басқаратын басшылық қызметтегі жандар 1 миллион 100 мың теңге жалақы алса, инженерлер 702 мың теңге, дәрігерлер 491 мың, бухгалтерлер 399 мың, көлік жүргізушілері 328 мың, медбикелер 265 мың, аспазшылар 193 мың, қарапайым күзетшілер 174 мың теңге жалақы алады екен.
Бірақ бұл — атаулы мерекеде берілер сыйақыны қоса есептегендегі һәм зейнетақы жарнасы мен міндетті салық аударымдарына дейінгі жалақы есебі. Ендеше, қолға алар теңгенің сомасы едәуір азаяды деген сөз.
Елдің барлығы «Самұрық-Қазына» қорының басқарушы құрамына кірмегендіктен (журналист әріптестерімнің ақпаратына сүйенсек, бұл қорда 11 миллион теңге сыйақы мен 9 миллион теңге жалақы алатын мамандар бар), орташа табыс туралы статистика тізімінен табылған әрбір қазақстандық өзіне тиесілі теңгені осы айдағы тұрмыстық қажеттіліктеріне түгел жеткізіп, келесі айлық жалақысына дейін ұқсатуы тиіс.
Бұл жерде ғайыптан бір сүйкімді фея келіп, сізге үнемдеуді үйретіп немесе теңгені түгесілместей етіп бере алмайды. Тағы да өзіңізге қаржылық сауат туралы білім жиып, оны іс жүзінде сынауға мүмкіндік аласыз. Есейген сондай жаман…
Биылғы инфляция (2025 жылғы қыркүйек пен 2026 жылғы қыркүйек аралығында) 9,3%-ды құраған. Айлық табыс әр маман иесінде әртүрлі болғанымен, азық-түлік, коммуналдық төлемдер, көлікке май құю және басқа да шығындардың қымбаттауы барлығына әсер етері даусыз.
Кімге көбірек әсер етеді дейсіз бе? Инфляция табысы төмен адамға психологиялық тұрғыдан соққы беріп, әсіресе оның бюджетіне әлдеқайда ауыр тиюі мүмкін. Себебі азық-түлік бағасы — 8,5%-ға, азық-түлікке жатпайтын тауарлар — 11,0%-ға, түрлі ақылы қызметтер — 8,9%-ға қымбаттаған. Бұл дегеніміз — бір жыл бұрын 100 мың теңгеге алынған тауарлар мен қызметтерді орта есеппен биыл 109 мың 300 теңгеге аласыз деген ұнамсыз дерек.
Басшы мен күзетші туралы
Басшы 1 миллион 100 мың теңге алады делік. Ал күзетші — 174 мың теңге. Енді екеуінің де айлығына 9,3% инфляцияны есепке ала отырып, қосымша қажетті соманы есептейміз.
Нақты өмірдегі шығындардың ертегіден айырмашылығы бар: оған жеке қалау мен жүріс-тұрыстың да әсері болуы мүмкін. Ертегідегі екі адамның айлығы бір жыл бойы өзгермеді және 9,3% инфляция олардың жеке шығындарына да сәйкес келеді деп алайық.
1-адамның айлығы
Көрсеткіш Сома
Айлық жалақысы1 100 000 т
Инфляцияға сәйкес қосымша қажет ақша102 300 т
Сатып алу қабілетін сақтау үшін қажет айлық1 202 300 т
2-адамның айлығы
КөрсеткішСома
Айлық жалақысы174 000 т
Инфляцияға сәйкес қосымша қажет ақша 16 182 т
Сатып алу қабілетін сақтау үшін қажет айлық190 182 т
 Айлық өзгермесе, не болады?
Көрсеткіш
Басшы — 1 100 000 тКүзетші — 174 000 т
Бір жылдық табыс
Басшы 13 200 000 тКүзетші 2 088 000 т
Бір жылдық табысқа шаққандағы 9,3% инфляция сомасы
Басшы 1 227 600 т Күзетші 194 184 т
Сатып алу қабілетін сақтау үшін қажет айлық
Басшы1 202 300 т Күзетші 190 182 т
Айналайын, ескертпе: мұнда 9,3%-ға сәйкес келетін қосымша шығын шартты түрде есептелген. Оны екі адамның нақты жоғалтқан ақшасы деп қалмаңыздар.
Мұнда айтып өтер маңызды бір айырмашылық бар: 1 100 000 теңге алатын адамның ақшалай шығыны көбірек болғанымен, 174 000 теңге алатын адамның тұрмысына түсетін салмақ әлдеқайда ауыр болуы мүмкін.
Мысалы, төмен жалақы алатын адамның ақшасының көп бөлігі азық-түлікке, жолға және коммуналдық төлемдерге кетсе, баға өскеннен кейін жинақтауға немесе күтпеген шығындарға қаражат қалмауы ықтимал.
Инфляцияны жалақының өсуімен салыстыру
Нақты жағдайды бағалаудың қарапайым тәсілі:
• Айлық 9,3%-дан аз өскен болса, сатып алу қабілеті төмендеуі мүмкін.
• Айлық 9,3%-ға өскен болса, ресми инфляция деңгейін есепке алғанда, сатып алу қабілеті шамамен сақталуы мүмкін.
• Айлық 9,3%-дан көп өскен болса, сатып алу қабілеті артуы мүмкін.
Айталық, 174 000 теңге алатын адамның айлығы 180 000 теңгеге ғана өссе, өсім шамамен 3,45% болады. Бұл 9,3% инфляциядан төмен. Демек, номиналды жалақы артқанымен, нақты сатып алу қабілеті төмендеуі ықтимал.
Біздің ертегіміздің ауыр шындығы
1 100 000 теңге мен 174 000 теңгенің арасындағы негізгі айырмашылық — ақшаның сомасында ғана емес, міндетті шығындардан кейін қалтада қанша ақша қалатынында. Әділ салыстыру үшін екі адамның да айлығынан мыналарды алып тастап қарау керек:
• азық-түлік;
• пәтерақы немесе ипотека төлемі;
• коммуналдық төлемдер;
• көлік шығыны;
• несие төлемдері және асырауындағы адамдарға кететін қаражат.
Енді міне, инфляцияның кімге қаншалықты ауыр тиіп отырғанын нақтырақ көруге болатын секілді. Қалай?
АЛА БЕРГІМ КЕЛЕДІ, АЛА БЕРГІМ…
Басшыда да, күзетшіде де бар. Ол не?
Иә, иә, дұрыс таптыңыз. Кредит.
Жұт — жеті ағайынды
Психологтардың пікіріне сүйенер болсақ, адамдардың кредитті қайта-қайта ала беруін тек ақшаны дұрыс басқара алмаумен түсіндіру жеткіліксіз екен. Бұған адамның эмоциясы, болашаққа көзқарасы, әлеуметтік ортасы және нақты қаржылық жағдайы әсер етеді.
1. Қазір қуанып, кейін төлегісі келеді
Адам жаңа телефон, киім немесе жиһаз алғанда қуаныш сезінеді. Ал кредитті төлеу — болашақтағы міндет. Психологияда мұны қазіргі сәтке бейімділік (present bias) деп атайды: адам бүгінгі пайданы болашақтағы шығыннан маңыздырақ бағалайды.
2. Ақша жетпегенде кредитті амалсыз алады
Кейбір адамдар үшін кредит — артықшылық емес, күнкөріс амалы. Жалақы азық-түлікке, пәтерақыға және балалардың қажетіне жетпегенде, қарыз уақытша мәселені шешетіндей көрінеді. Бірақ келесі айдағы жалақыдан кредит төленген соң, ақша қайтадан жетпей қалады.
3. Басқалардан қалып қойғысы келмейді
Адам айналасындағылардың жаңа көлік мінгенін, қымбат телефон ұстағанын немесе үйін жөндегенін көріп, өзін де солармен салыстырады. «Менде де болуы керек», «жұрттан кем болмауым керек» деген ой маза бермейді.
Бұл — әлеуметтік салыстырудың әсері. Адам кейде затты қажеттілігі үшін ғана емес, өзін өзгелерден кем сезінбеу үшін де алады.
4. Кредит алуды тым оңай қабылдайды
Телефоннан бірнеше батырманы басып, ақша алу оңай болса, адам шешімді көп ойланбай қабылдауы мүмкін. «Айына небәрі 20 мың теңге» деген төлем қолжетімді көрінеді, ал барлық төлемнің жиынтығы мен артық төлем екінші кезекке қалып қояды.
5. Эмоциясын сатып алумен басады
Кейбір адамдар көңілсіз болғанда, жалғыздық сезінгенде немесе жұмыстан шаршағанда бір нәрсе сатып алып, көңілін көтеруге тырысады. Сатып алу қысқа уақытқа жақсы сезім беруі мүмкін. Бірақ эмоциялық мәселе шешілмесе, бұл әрекет қайталанып, кредит алуға әкелуі ықтимал.
Айналайын, ескертпе: әр кредитті эмоциямен байланыстыру дұрыс емес. Мұндай себеп барлық адамға тән емес.
6. Болашақтағы табысын асыра бағалайды
«Келесі айда айлығым өседі», «сыйақы аламын», «кейін оңай төлеймін» деп ойлайды. Бірақ күтпеген шығындар немесе табыстың азаюы жоспарды бұзуы мүмкін.
Айналайын, ескертпе: міндетті төлемдерді алдын ала жоспарлау дағдысының жеткіліксіздігі қарызды басқаруды қиындатады.
7. Бір кредитті екіншісімен жабуға көшеді
Алғашқы кредиттен кейін айлықтың бір бөлігі қарызға кетеді. Күнделікті шығындарға ақша жетпей, жаңа кредит алуға тура келеді. Осылайша адам қарызды азайтудың орнына, оны басқа қарызбен алмастырып жүруі мүмкін.
Айналайын, ескертпе: мұндай қайталанатын қарыз айналымы қаржылық қысымды күшейтеді.
Ақпаратты айдан алып, ақыл айтқан жайымыз жоқ. Дереккөз: АҚШ-тың Тұтынушылардың қаржылық қорғанысы бюросының қарызға бату айналымы туралы зерттеуінің негізге ала отырып жазылды.
Кредит туралы сөзді бекер қозғағанымыз жоқ. Әсілінде, сіздің өміріңіздегі ештеңе бекер емес қой. Соңғы ертегіге тұздық болғай дегенбіз.
СОҢҒЫ ЕРТЕГІ
«ҰЗЫН ҚҰРЫҚ»
Қазақстан Республикасы Қаржы нарығын реттеу және дамыту агенттігінің мәліметіне сүйенсек, 2026 жылғы 1 қаңтардағы жағдай бойынша халыққа берілген кредиттер портфеліндегі 90 күннен астам мерзімі өткен қарыздар 1,072 трлн теңгеге жеткен. Бұл портфельдің 4,3%-ын құрайды.
Елдің барлығы «иттен сүйек қарыз» деген сөз бе бұл?! Жо-жоқ, жұрттың барлығында проблемалық несие бар деген сөз емес. Алайда төлемі кешіккен азаматтардың қандай қиындықтарға тап болғанын анықтау қызықтырақ. Бәлкім, инфляция деген дәу дию топиып келіп, мерзімі жетіп, төленуі тиіс ақшаны жеп қойып жүрген болар.
Осы тұста қазаққа сіңіп кеткен тағы бір орыс ертегісі есіме түсіп тұр. Бауырсақ туралы ертегі. Ал мына қызыққа қараңызшы: сіздің айлық жалақыңыз сол бір бауырсаққа ұқсамай ма? Ал өзіңіз ше?
«Бауырсақ» ертегісін қазіргі Қазақстанның несие мәселесіне ұқсатсақ, өте қызық әрі ойландыратын көрініс елестейді. Ерінбестен елестетуді ұсынамын.
Біздің бауырсақтың оқиғасы қарыздың қалай басталып, бірте-бірте адамның бақылауынан шығып кетуі мүмкін екенін түсіндіретін метафора. Әрине, бұл экономикалық статистиканың орнына жүрмейді, бірақ мәселенің мәнін қарапайым тілмен ашуға көмектесері хақ. Ертегідегі кейіпкерлердің бәрін бүгінгі несие нарығымен байланыстырып көрейік.
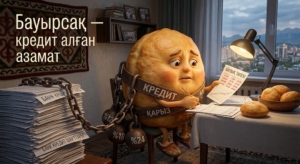
Бауырсақ — кредит алған азамат
Ол бастапқыда еркін жүргісі келеді. Телефон алғысы, үйін жөндегісі, той жасағысы, әлемді аралап қыдырғысы келеді. Кредит оған аталған қалауларына дәл қазір қол жеткізуге мүмкіндік береді. Бірақ келесі айдан бастап табысының бір бөлігін қайтаруы керек.
Ата мен әже — отбасының қаржылық жағдайы
Үйдің азық-түлігі, коммуналдық төлемдер, балалардың шығыны және басқа да қажеттіліктер бар. Егер айлық осы шығындарға жетпесе, отбасы кредит алуға мәжбүр болуы мүмкін. Бұл жерде мәселе тек адамның қалауында емес, табысы мен күнкөріс шығынының арақатынасында.
Түлкі — кредиттің тартымды жарнамасы мен оңай қолжетімділігі
«Қазір ал, кейін төле», «Бірнеше минутта ақша қолыңда» деген ұсыныстар адамға тиімді болып көрінуі мүмкін. Бірақ қарыздың толық құнын, пайызын және бірнеше кредит бойынша төленетін жалпы соманы есептемесе, бастапқы жеңілдік кейін ауыр міндеттемеге айналуы ықтимал.
Бұл теңеу барлық банк немесе кредит ұсынысы алдамшы дегенді білдірмейді. Негізгі мәселе — шарттарды толық түсінбей, асығыс шешім қабылдау.
Қоян, қасқыр, аю — күтпеген қиындықтар
Ауру, жұмыстан айырылу, бағаның өсуі, отбасы шығындарының көбеюі немесе табыстың кешігуі кредитті төлеуді қиындатуы мүмкін. Бұрын төлемін уақытында жасап жүрген адамның өзі осындай жағдайға тап болуы ықтимал.
Ал Қазақстандағы нақты жағдай қандай?
2026 жылғы қолжетімді ресми деректер еліміздегі мәселенің ауқымын көрсетеді. 2026 жылғы 1 қыркүйектегі жағдай бойынша халыққа берілген банктік кредиттер портфеліндегі 90 күннен астам мерзімі өткен қарыздардың сомасы 1,2 трлн теңгені құраған. Бұл халыққа берілген кредиттер портфелінің 4,6%-ына тең. Ал бүкіл банк секторы бойынша 90 күннен астам мерзімі өткен қарыздардың үлесі 4,0%-ды, сомасы 1,9 трлн теңгені құраған.
Дереккөз: ҚР Қаржы нарығын реттеу және дамыту агенттігі. Қазақстан банк секторының 2026 жылғы 1 қыркүйектегі жай-күйі туралы ресми мәлімет.
Жоғарыдағы 4,6% — барлық кредиттің төленбей қалған бөлігі емес, 90 күннен астам мерзімі өткен қарыздардың халыққа берілген кредиттер портфеліндегі үлесі.
Сонымен бірге, 2025 жылдың қорытындысы бойынша халыққа берілген кредиттер көлемі 24,8 трлн теңгеге жеткен. Тұтынушылық кредиттер 16,7 трлн теңгені құрап, бір жылда 21%-ға өскен. Ал 90 күннен астам мерзімі өткен халық кредиттері 2025 жылдың басындағы 790 млрд теңгеден 2026 жылдың басында 1,072 трлн теңгеге жеткен.
Яғни, мәселе тек кредиттің көп берілуінде емес. Қарыздың бір бөлігі адамдардың оны уақытында қайтаруына қиындық туғызатындай деңгейге жеткен.
Бауырсақ неге түлкіге алданып қалды?
Ертегідегі бауырсақ өзін бәрінен ақылды санап, қауіптің барын кеш түсінеді. Несие алуда да адам кейде үш қателікке жол береді:
• Айлықты түгел өзінікі деп есептейді. Бірақ оның бір бөлігі бұрынғы кредиттерді төлеуге кетеді.
• Бүгінгі жағдайын ғана ойлайды. Ертең баға өсуі, жұмыс ауысуы немесе күтпеген шығын шығуы мүмкін.
• Бір кредитті екіншісімен жабады. Сөйтіп, мәселені шешудің орнына, төлем мерзімін ғана кейінге жылжытады.
Айналайын, ескертпе: ертегідегі бауырсақтың тағдырын өз қателігімен ғана түсіндіруге келсе, өмірде қарызға бату адамның шешіміне де, табысына да, отбасылық жағдайы мен несие шарттарына да байланысты.
Проблемалық кредиттің шеңбері қалай қалыптасады?
Айлық күнделікті шығындарға жетпейді → адам кредит алады → келесі айда айлықтың бір бөлігі қарызға кетеді → күнделікті қажеттіліктерге тағы да ақша жетпейді → жаңа кредит алу қаупі артады.
Бұл — барлық қарыз алушыда бола бермейтін, бірақ қайталануы мүмкін қарыз айналымы. Шеңберге ұқсас дүние.
Енді мәселені кім шешуі керек?
Ертегі желісіне сүйенсек, бауырсақтың өзі сақ болуы керек. Бірақ қоғамдағы проблемалық кредиттерді азайту үшін жеке адамның сақтығы жеткіліксіз.
• Азаматтар: кредиттің толық құнын есептеп, ай сайынғы төлемдердің жиынтығын бағалауы керек.
• Банктер мен микроқаржы ұйымдары: адамның төлем қабілетін мұқият бағалап, шарттарды түсінікті ұсынуы қажет. Осы тұста екінші деңгейдегі банктер де мәселені шешуге қадам жасап, төлем қабілетін қалпына келтіруді қолдауды бастады.
• Мемлекет пен реттеушілер: шамадан тыс қарыз алуды шектеуге, қаржылық сауаттылықты арттыруға және төлеуге шамасы жетпей қалған азаматтарға заңды шешімдер ұсынуға тиіс.
• Қоғам: кредитке алынған затты адамның табысы мен әл-ауқатының өлшемі ретінде қабылдамауы керек.
Егер адам төлемді көтере алмай қалса, кредиторға ертерек жүгініп, қайта құрылымдау мүмкіндігін қарастырған дұрыс. Қазақстанда заң талаптарына сай келетін азаматтарға жеке тұлғалардың банкроттығы рәсімдері де қарастырылған. Бірақ оның салдары мен талаптарын алдын ала мұқият зерттеу қажет.
Қазақстандағы бауырсақтың тағдыры
Ертегінің бізге берер ең үлкен сабағы бар. Бауырсақ жолға шығар алдында қайда бара жатқанын ойламады. Кредит алатын адам да кейде ақшаны қазір алатынын ойлап, оны ертең қалай қайтаратынын толық есептемейді.
Бірақ проблемалық кредиттердің шешімі адамдарды кінәлау емес. Азаматтың табысы күнделікті қажеттіліктеріне жететіндей болуы, кредиттің шарттары түсінікті болуы және адам қарызға батқанда одан шығатын нақты жол болуы әлдеқайда маңызды. Сонда ғана бауырсақтың оқиғасы қайталанбайды: адам кредиттің артынан домалай бермей, өз қаржысын өзі басқара алады.
«Бауырсақ» туралы ертегі де, «Мақта қыз бен мысық та», расында, қарапайым қаржы айналымын түсіндірудің тамаша әдісі. Қаржыңызды қалай жұмсау — өз еркіңіз, бірақ ақшаның қайда барары белгілі.
Ұзын құрық кімнің қолында деп ойлайсыз?
“Jsk.kz” ақпараттық агенттігінің жауапты редакторы
ҚЫМБАТ-АЙ ТОЙЛЫБАЙ